
Apresentação do PLP nº 05/2026 à Câmara dos Deputados: a possibilidade de instituição do Imposto sobre Grandes Fortunas (IGF)
Originalmente publicado em 26/02/2026
No começo de janeiro deste ano, a Câmara dos Deputados recebeu o Projeto de Lei Complementar nº 05/2026, cujo objetivo principal é a instituição de um novo tributo: o Imposto sobre Grandes Fortunas (IGF).
O projeto legislativo surge como uma resposta ao mandamento constitucional estampado no art. 153, VII da CF/88, que estipula:
“Art. 153. Compete à União instituir impostos sobre:
VII - grandes fortunas, nos termos de lei complementar.”
Nos termos do texto apresentado à Câmara, o IGF será devido pelos contribuintes que possuírem um patrimônio líquido superior a R$10.000.000,00 (dez milhões de reais) no primeiro dia de janeiro de cada exercício fiscal.
Para fins de determinação do valor dos bens e direitos que constituem o patrimônio líquido do indivíduo, o texto estabelece critérios específicos para cada tipo de ativo. Nesse sentido, o valor: (i) das cotas e participações societárias negociadas na bolsa de valores será determinado pela cotação de fechamento do último dia útil do exercício anterior; (ii) das cotas e participações societárias não negociadas na bolsa de valores será determinado pelo valor de mercado dos bens que compõem o patrimônio líquido da companhia; (iii) de jóias, metais preciosos e obras de arte será apurado por meio de uma avaliação periódica, realizada nos termos de regulamento próprio; e (iv) dos demais bens e direitos está atrelado aos seus respectivos valores de mercado.
Serão considerados contribuintes do IGF: (i) as pessoas físicas domiciliadas no Brasil; (ii) as pessoas físicas residentes no exterior, com relação aos bens localizados no Brasil; e (iii) o espólio, referentes aos bens e às pessoas mencionadas anteriormente.
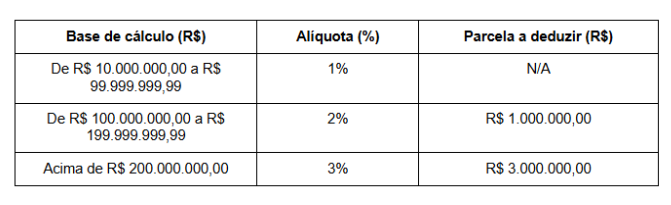
Quanto às alíquotas, o texto prevê o estabelecimento de uma tributação progressiva e proporcional ao valor do patrimônio, nos termos da tabela abaixo:
Do IGF, permite-se a dedução de alguns outros impostos, tais como o ITR (Imposto Territorial Rural), o IPVA (Imposto sobre a Propriedade de Veículos Automotores) e o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana) - desde que incidentes sobre os mesmos bens e direitos que integram o patrimônio tributado pelo IGF. Por fim, quanto ao recolhimento, o projeto dispõe que o pagamento deverá ser feito até o último dia útil do mês de abril.
Por se tratar de um projeto de lei em estágio embrionário, é altamente provável que o texto ainda sofra alterações significativas ao longo de seu trâmite legislativo. Relembramos também que, para lei complementar, o processo de aprovação do dispositivo é mais complexo e requer um nível maior de consentimento político entre os parlamentares. Enfim, se aprovado pela Câmara dos Deputados, o texto será encaminhado ao Senado Federal e, posteriormente, à sanção presidencial. De qualquer forma, a iniciativa não deve ser menosprezada ao pensarmos sobre as estratégias futuras de planejamento tributário e patrimonial de indivíduos com patrimônio relevante.
A Lorusso & Partners segue acompanhando de perto a evolução do projeto e permanece à disposição para o esclarecimento de quaisquer dúvidas pertinentes, bem como para a elaboração de estratégias personalizadas de planejamento fiscal, patrimonial e sucessório.


